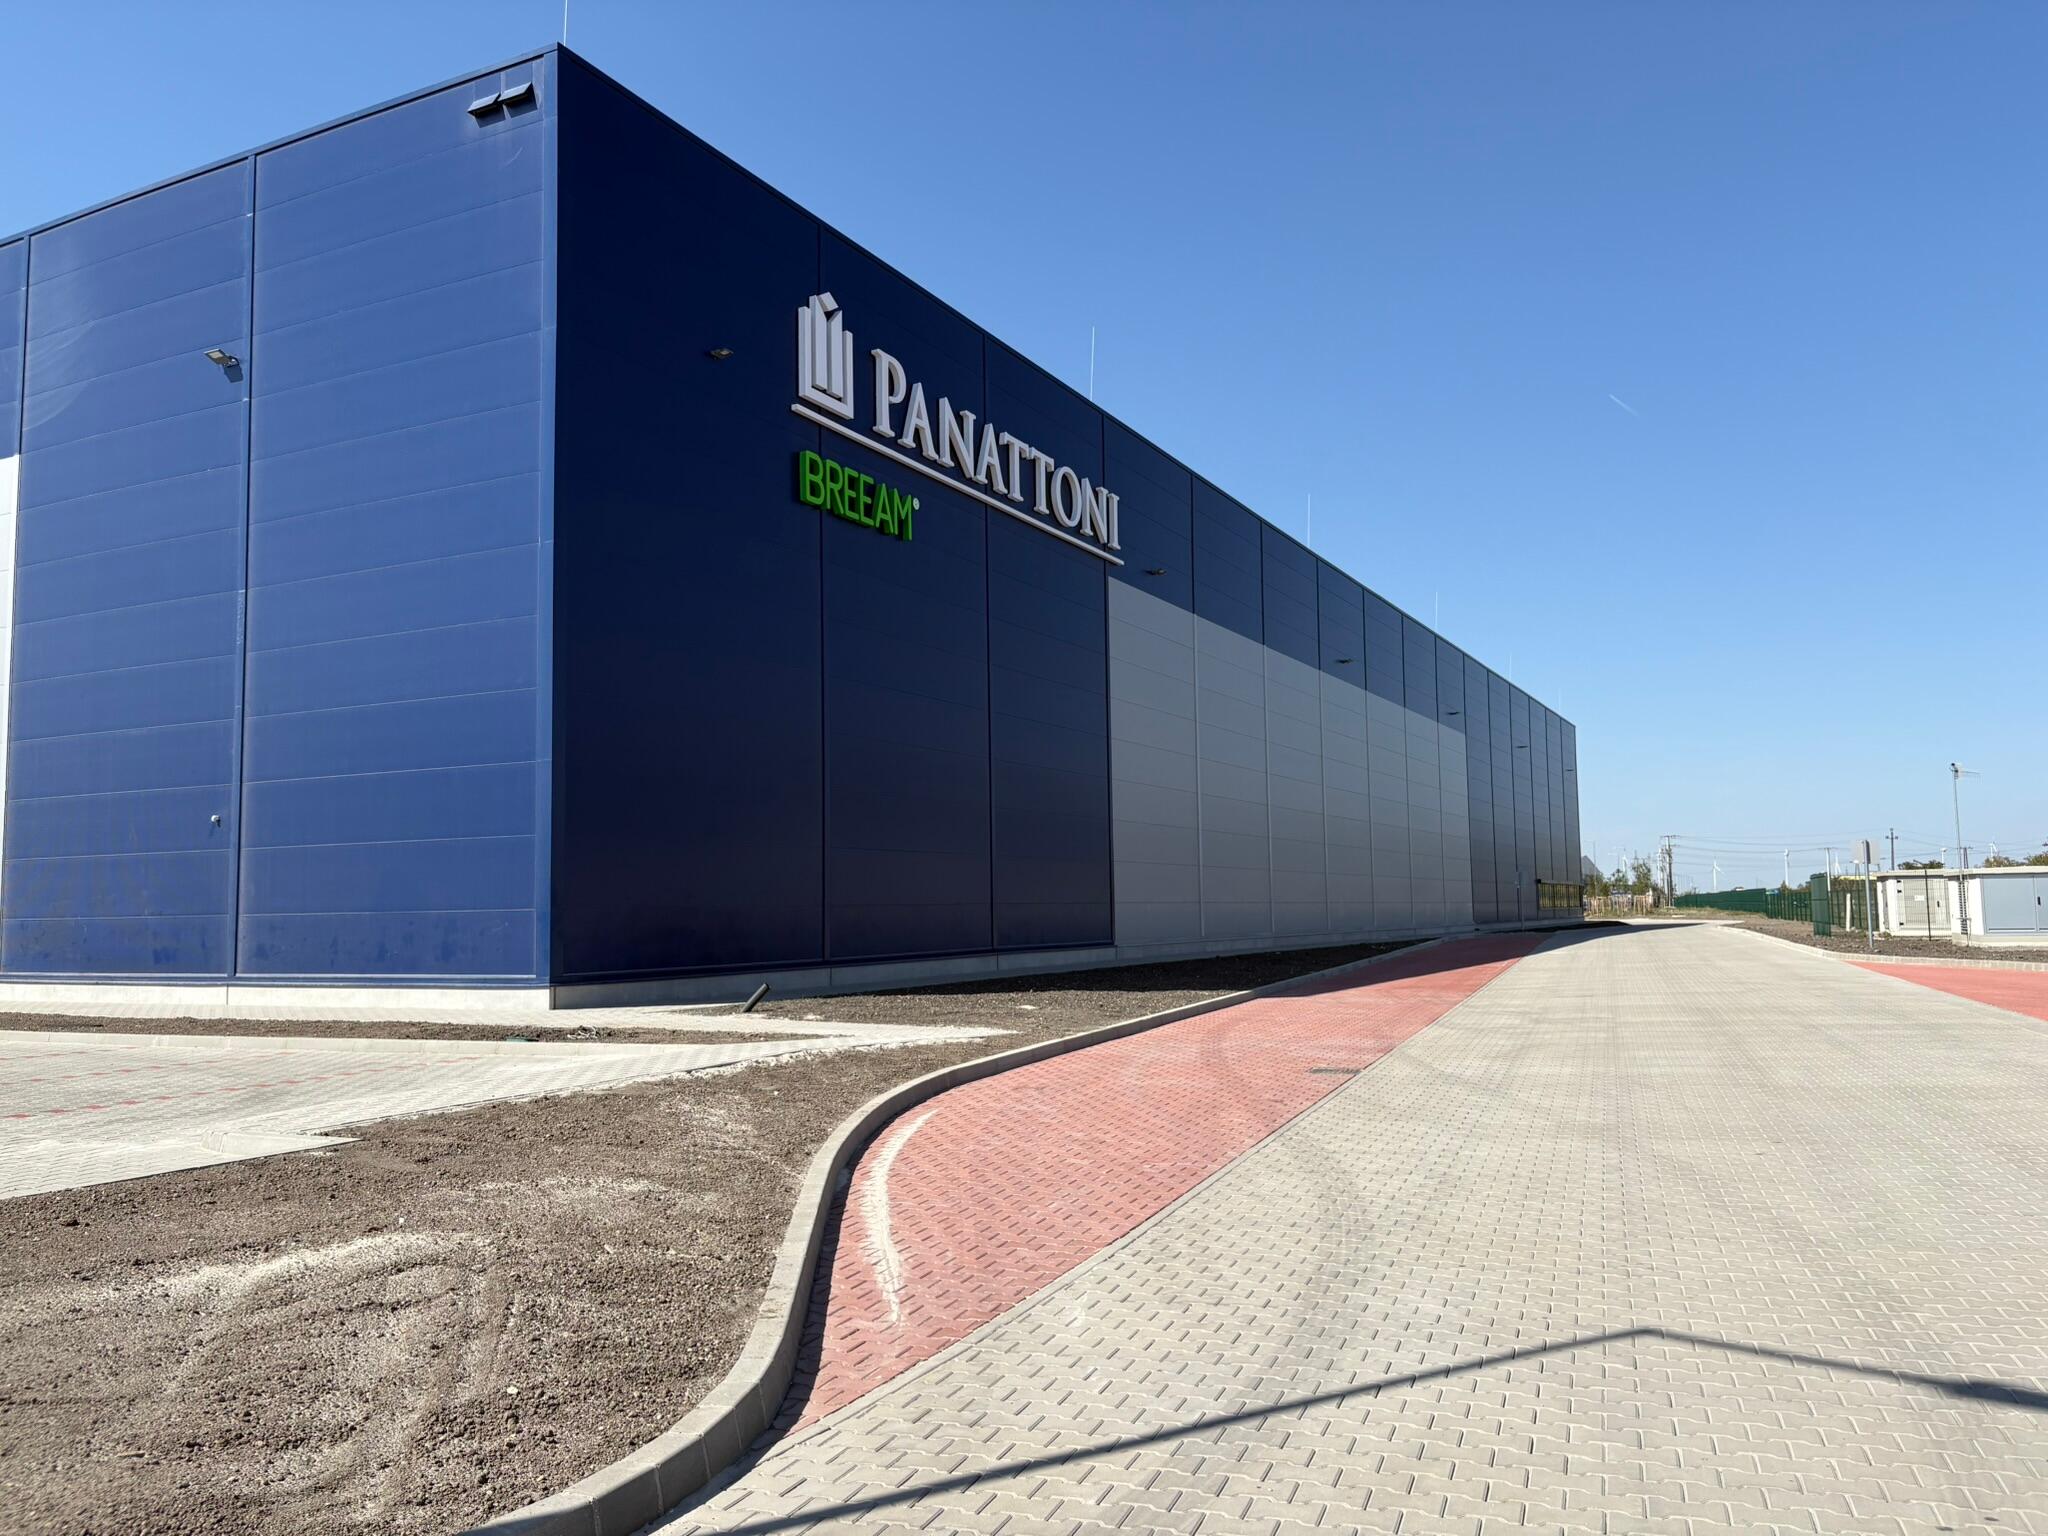

A Panattoni Park Moson első csarnokában a FIEGE eredetileg 18 ezer négyzetméterre szerződött, mára pedig gyakorlatilag a teljes, közel 51 ezer négyzetméteres parkot használja. Mit mond ez Önöknek a logisztikai kereslet természetéről: ma még lehet évekre előre tervezni, vagy a fejlesztőnek inkább arra kell felkészülnie, hogy a bérlő igénye akár néhány hónap alatt radikálisan megváltozhat?
Ha annyi egyforintosom lenne, ahányszor a rugalmasság szót hallottam az elmúlt években, akkor ma már biztosan milliomos lennék. De bármennyire is elcsépeltnek hangzik, valóban ez az egyik legfontosabb bérlői elvárás. Lehet és kell is évekre előre tervezni, de közben arra is fel kell készülni, hogy egy bérlő új megbízást kap, bővíti a tevékenységét, és rövid idő alatt több területre lesz szüksége. A FIEGE mosonmagyaróvári bővülése pontosan ezt mutatja. Ehhez jó helyen lévő, megfelelően előkészített területekkel kell rendelkeznünk. Van olyan bérlő, aki szinte azonnal költözne, ezért kész, spekulatív módon megépített kapacitásra van szüksége. Másnak a saját működésére szabott, build-to-suit épület kell, például gyártáshoz, összeszereléshez vagy automatizált logisztikához. Fejlesztőként mindkettőre választ kell tudnunk adni. A rugalmasság azt is jelenti, hogy a meglévő terveinket rövid idő alatt át tudjuk alakítani az új igényekhez, és az épületet a bérlő üzleti ütemezéséhez igazodva tudjuk átadni.
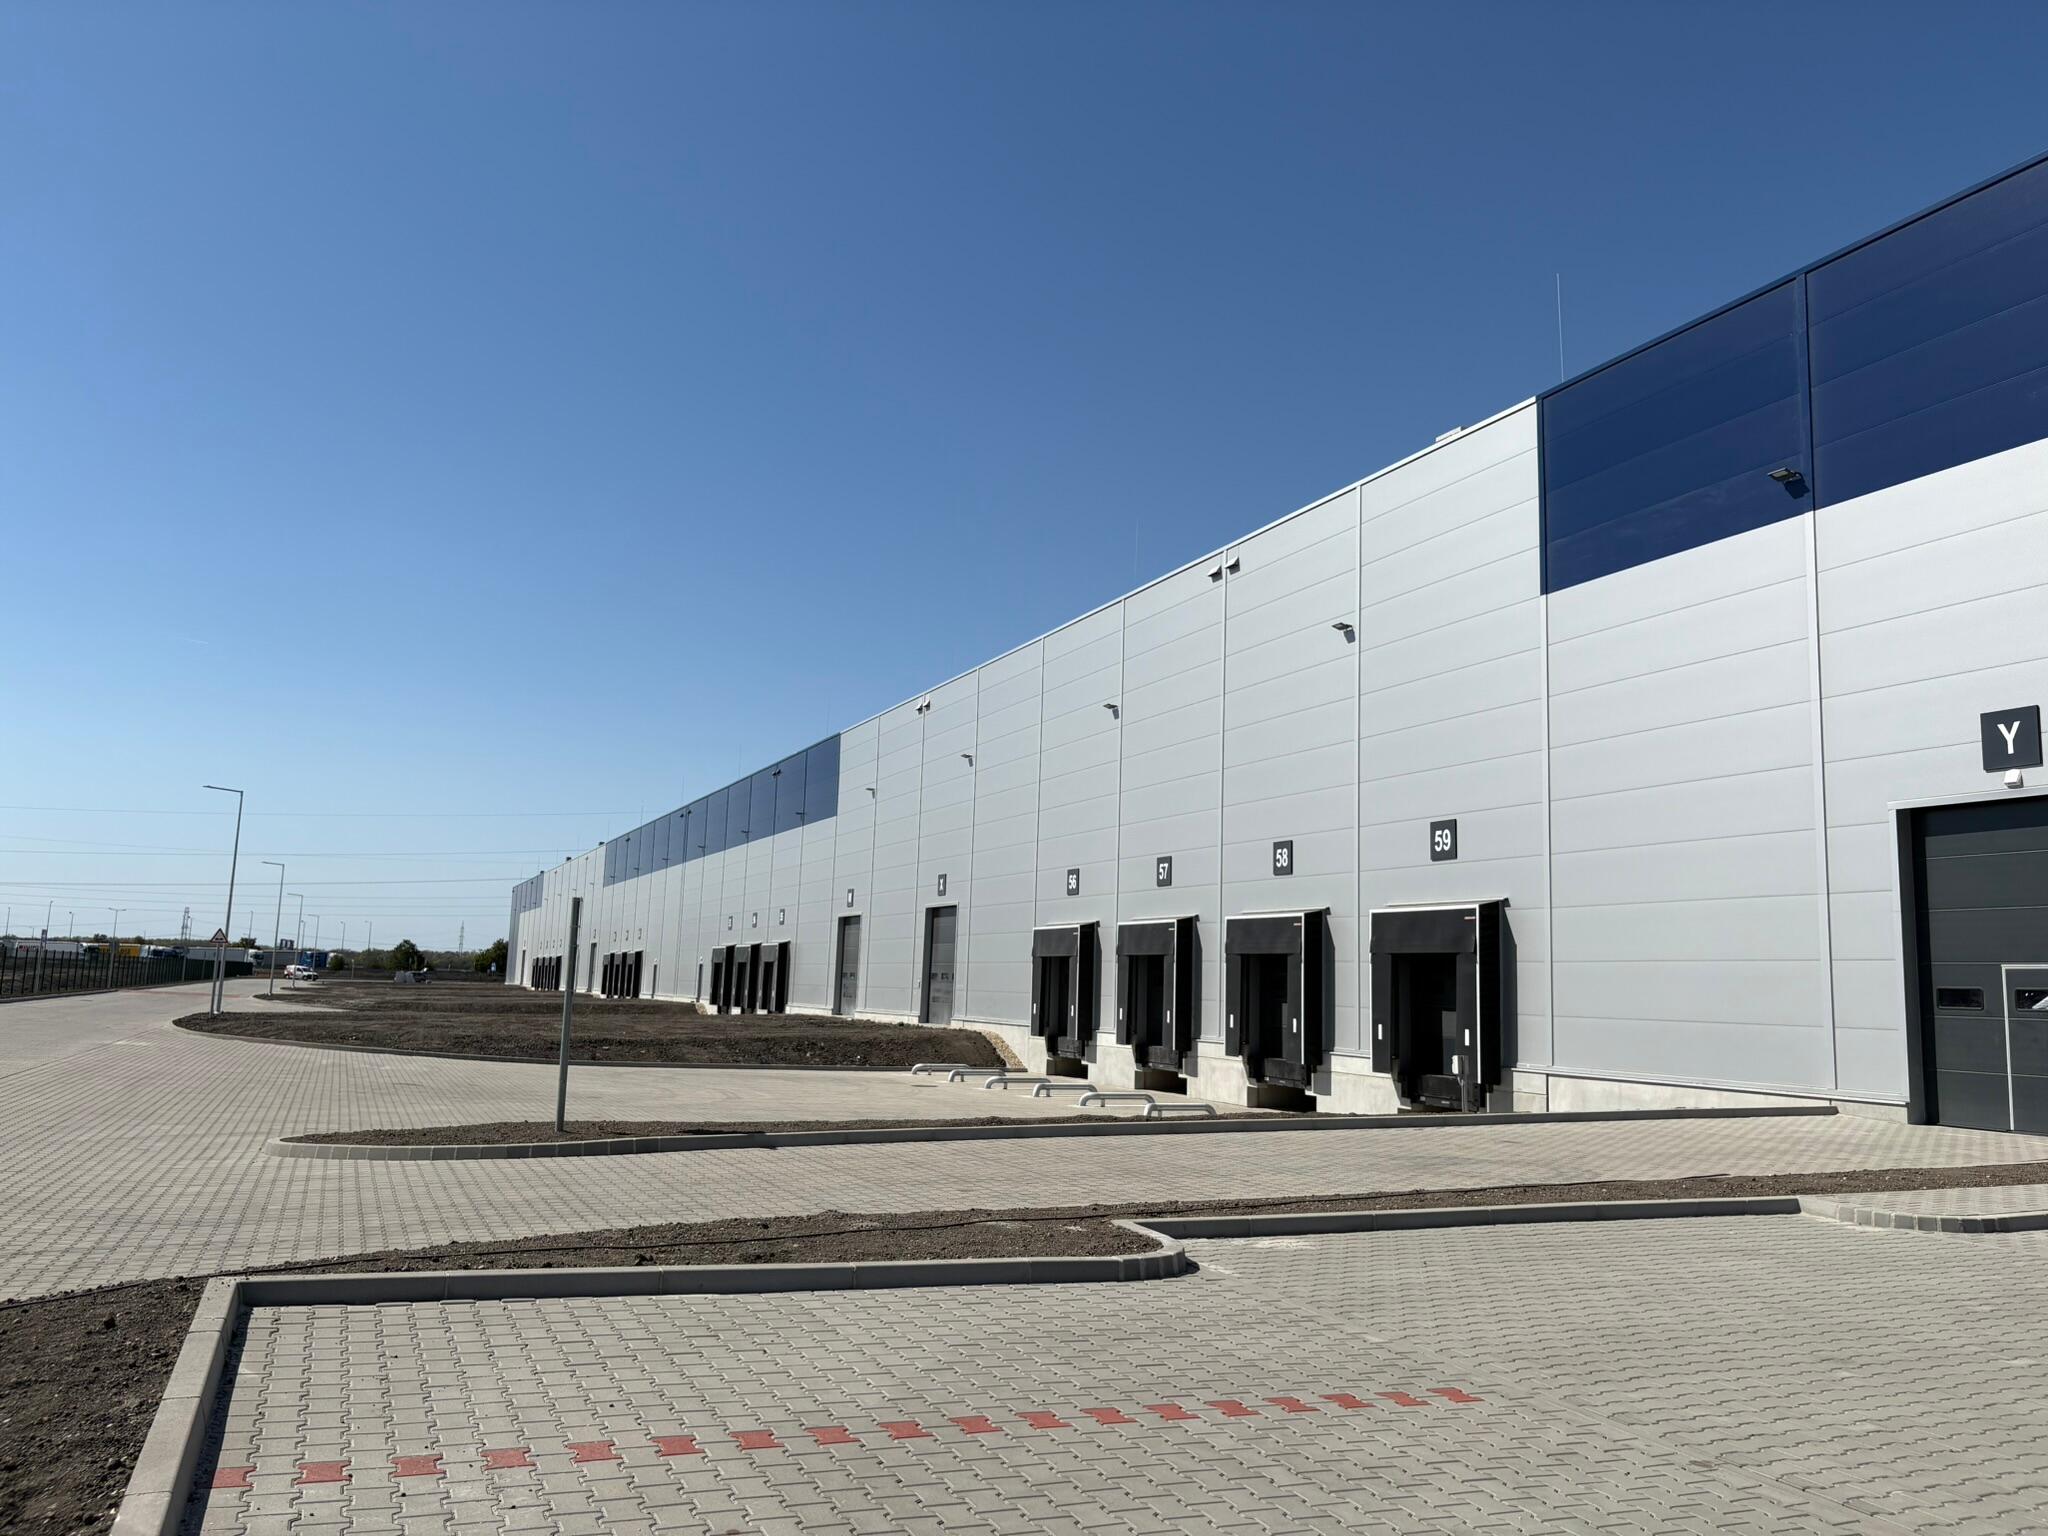
Mosonmagyaróvár sokáig nem tartozott azok közé a lokációk közé, amelyek elsőként jutottak eszünkbe a modern hazai raktárpiacról. A hármashatár, az M1 és a regionális disztribúció szempontjából viszont szinte ideális helyzetben van. Látják-e annak jeleit, hogy a magyar logisztikai térkép átrajzolódik, és Budapest mellett egyre több ilyen regionális csomópont válik önálló piaccá?
Igen, az elmúlt öt-tíz évben egyre markánsabban elkülönültek a budapesti és a vidéki piacok. A magyar autópálya-hálózatra és a termelővállalatok jelenlétére építve regionális részpiacok alakultak ki, amelyeknek saját bérlői igényeik vannak. A mi első öt magyarországi fejlesztésünkből kettő Budapest környékén, három pedig vidéken valósult meg. Ez a saját portfóliónkban is jól mutatja a változást. Amikor a Panattonihoz érkeztem, hallottam egy mondást: nem tudtuk, hogy van piac, amíg meg nem teremtettük. Mosonmagyaróvár kapcsán egy kicsit ezt is éreztük. Persze a győri ipari környezet, az Audi és a térség közlekedési adottságai eleve kijelöltek egy lehetséges logisztikai csomópontot, de ahhoz, hogy ebből egy működő park legyen, valakinek meg kellett valósítania az első nagyobb fejlesztést. Ehhez pedig sok mindennek kellett összeállnia. Kellett egy fejlesztő, aki vállalja a beruházást, egy támogató önkormányzat, a hatóságok professzionális hozzáállása és egy korai, konkrét bérlői igény, amely beindítja a projektet. Mosonmagyaróváron ezek együttesen voltak jelen.
A második csarnok mintegy fél év alatt készült el. Hol van ma a fejlesztési sebesség valódi határa? Egy logisztikai beruházásnál még mindig az számít versenyelőnynek, hogy ki tud gyorsabban építeni, vagy sokkal fontosabb lett, hogy a fejlesztő már előre rendelkezzen telekkel, engedélyekkel, infrastruktúrával és finanszírozással?
Egy ilyen csarnok esetében a fél év már nagyjából a kivitelezési idő alsó határa. A teljes folyamat gyorsasága ezért nagyrészt azon múlik, mennyire készítjük elő a projektet. Amikor megérkezik egy bérlői igény, már rendelkeznünk kell a megfelelő telekkel, engedélyekkel és a szükséges infrastruktúrával, hiszen számára az a kulcskérdés, hogy mikor tudja megkezdeni a működését. A finanszírozás biztosítása ugyanúgy az előkészítő munka része. A saját tőke és a banki finanszírozás lehetőségeit előre egyeztetjük, ahogy az engedélyezést vagy a közműkapcsolatokat is. Már a projekt előkészítésekor beszélünk a bankokkal arról, milyen feltételekkel tudják finanszírozni a beruházást, így egy konkrét bérlői megállapodás után gyorsabban tudunk elindulni. A jó minőségű új projektek finanszírozását ma megoldhatónak látjuk Magyarországon. Ha megfelelő a helyszín, hiteles a bérlő, és jó minőségű, energiahatékony épület készül, akkor lesz hozzá finanszírozás is. A fejlesztőnek az a feladata, hogy ezeket a feltételeket időben összehangolja.
A magyar raktárpiacon közben emelkedett az üresedés, és a fejlesztők jóval óvatosabbak lettek a spekulatív projektekkel. Önök mégis több spekulatív és BTS-fejlesztés előkészítésén dolgoznak. Mi az a pont, ahol ma azt mondják egy projektre: ezt bérlő nélkül is érdemes elindítani – és mi az, ami miatt inkább kivárnak?
Budapesten és környékén a piacot a jelenlegi kereslethez képest túlépítettnek látjuk. Ilyen üresedés mellett a spekulatív projekteket érdemes előkészíteni, de nem mindenáron elindítani, az új beruházásoknál pedig elsősorban a BTS-fejlesztésekre fókuszálni. Vidéken is megjelent az üresedés, ott is egyre jobban látszanak az egyes részpiacok közötti különbségek. Tapasztalataink szerint tíz százalék feletti üresedésnél már óvatosabb a hazai és a nemzetközi tőke a bérlő nélkül induló fejlesztésekkel, tizenöt százalék körül pedig még visszafogottabb lesz a beruházási kedv. Ezért a spekulatív indulásról mindig az adott helyszín kereslete és szabad kapacitása alapján döntünk. Jó közlekedési kapcsolatok, erős bérlői kereslet és alacsony helyi üresedés mellett továbbra is lehet értelme egy ilyen beruházásnak. A projekt előkészítése ugyanakkor nem jelenti automatikusan az építkezés elindítását. A telket, a terveket, az engedélyeket és a finanszírozást akkor is elő lehet készíteni, ha a kivitelezéssel még várunk. Így készen állunk, amikor megérkezik a megfelelő bérlői igény.
A Panattoni hazai projektjei között találunk klasszikus logisztikai parkot, last mile fejlesztést és nagyvállalati BTS-beruházásokat is. Melyik modellben látják most a legnagyobb növekedési potenciált Magyarországon, és változott-e ebben a sorrend az elmúlt egy-két évben?
Most egyértelműen a BTS-fejlesztésekben látjuk a legnagyobb lehetőséget. Az ipari és logisztikai ingatlanpiac egyre komplexebb: a hagyományos raktározás mellett gyakran gyártást, összeszerelést és automatizált folyamatokat is ki kell szolgálni. Ezekhez sok esetben speciális épületekre van szükség. Magyarországon az autóipar, az akkumulátoripar és a hozzájuk kapcsolódó beszállítói tevékenység különösen fontos ebből a szempontból. A ZF debreceni és kecskeméti üzemei, illetve a Rossmann üllői, automatizált logisztikai központja a saját fejlesztéseink között is jól mutatják, mennyire eltérő működési igényekhez kell alkalmazkodni. A bérlőre szabott épületeknél nagyobb valószínűséggel lehet hosszabb távú bérleti megállapodásokat kötni. Ez kiszámíthatóbbá teszi a beruházást, és a finanszírozás szempontjából is előny. A jelenlegi üresedés és az egyedi műszaki igények együtt erősítik a BTS szerepét; ezért mi most erre helyezzük a hangsúlyt.
Ma már szinte minden új ’A’ kategóriás logisztikai fejlesztésnél alapelvárássá vált az energiahatékonyság és valamely nemzetközi zöld minősítés. Ha a BREEAM Excellent lassan piaci standard, akkor mi lesz a következő tényező, amellyel egy fejlesztő ténylegesen meg tudja különböztetni az épületét a versenytársakétól?
Az elektromos áram. Pontosabban az, hogy a bérlő működéséhez szükséges teljesítmény rendelkezésre áll-e, és milyen határidővel biztosítható. A zöld minősítés ma már alapkövetelmény, miközben az áramellátás egyre több projektnél válik szűk keresztmetszetté. Annak a bérlőnek, amelyiknek két-három megawatt teljesítményre van szüksége, az ötéves várakozás nem értelmezhető válasz. Neki a saját üzleti terve szerint kell elindítania a működését. Fejlesztőként is nehéz úgy előkészíteni egy telket, hogy csak négy-öt év múlva lesz rajta megfelelő áramkapacitás, hiszen ilyen időtávon a bérlői igények is könnyen megváltozhatnak. Vidéken ezt különösen húsbavágó kérdésnek látjuk. Ez persze már nemzetgazdasági feladat is. Olyan hálózatfejlesztésre van szükség, amely időben ki tudja szolgálni az új beruházásokat. Az autóipari és akkumulátoripari vállalatok, valamint az ázsiai e-kereskedelmi szereplők döntéseiben meghatározó a megfelelő infrastruktúra, az áramellátást beleértve. Ha itt nem kapnak megnyugtató megoldást, más országban keresnek helyszínt. Az áramellátásra adott válasz tehát Magyarország hosszú távú tőkevonzó és tőkemegtartó képességét is befolyásolja: egy beruházás nem várhat öt évet az áramra.
Ha három-öt évre előre tekintünk: milyen lesz a magyar ipari-logisztikai piac következő fejlődési szakasza? További vidéki csomópontok erősödésére, nagyobb BTS-arányra, a spekulatív fejlesztések visszatérésére vagy inkább egy olyan piacra számítanak, ahol néhány kiemelkedő lokáció és nagy bérlői igény határozza meg a beruházásokat?
Arra számítok, hogy Budapest központi szerepe mellett négy-öt vidéki részpiac stabilizálódik, és ezek tovább növekednek. Egyre több olyan regionális csomópont lesz, ahol a helyi ipar és a logisztikai kapcsolatok önálló keresletet teremtenek. A BTS-fejlesztések ebben fontos szerepet kapnak. A spekulatív beruházások lehetőségét pedig továbbra is az dönti el, mennyi szabad terület van az adott piacon, és milyen bérlői kereslet látszik. Bízom abban is, hogy az ötéves időszak végére már közelebb leszünk az euró bevezetéséhez. Mi a bérleti szerződéseknél, a kivitelezésnél és a finanszírozásnál már most euróalapon dolgozunk, és csak az üzemeltetési költségek merülnek fel forintban. Az euró ugyanakkor erősítheti a befektetői bizalmat és a piac likviditását. Jó lenne, ha az élénkülő befektetői érdeklődés a vidéki piacokon is megjelenne. A következő évek növekedéséhez ugyanakkor elengedhetetlen, hogy az infrastruktúra, különösen az áramellátás fejlesztése lépést tartson a beruházói igényekkel.